
A publicação do ato técnico conjunto nº 9 de 2026 no Diário Oficial da União formaliza a criação de 25 GTIs para guiar a implementação da reforma tributária do consumo. O objetivo é integrar sistemas, padronizar regras de documento fiscal e facilitar arrecadação, apuração e regimes tributários sob o IBS, CBS e modelos correlatos. A estrutura organizacional envolve três instâncias: coordenação normativa, coordenação operacional e GTIs de natureza estrutural, normativa, operacional ou mista, cada qual com oito membros titulares e suplentes, distribuídos entre a Receita Federal e a Diretoria Executiva do Comitê Gestor do IBS. Dentre os GTIs, há grupos voltados a áreas como comércio exterior, imóveis, agronegócio, serviços financeiros, economia digital, atendimento, combustíveis, cadastros, declarações, arrecadação, apuração, ressarcimento, fiscalização, qualidade de dados e outros temas relevantes para a transição. A configuração também contempla subgrupos específicos para documentos fiscais (NFe, NFSe, Duimp/DIR) e para temas normativos e operacionais, incluindo o Simples Nacional. A ideia é ter uma operação coordenada que preserve autonomia entre os fiscos e acelere a integração de regras e dados durante a transição. Empresas de pequeno e médio porte devem acompanhar as novas regras de fiscalização, documentação fiscal e regimes diferenciados para planejar adequadamente seus impactos no caixa, obrigações acessórias e elegibilidade a regimes especiais, conforme diretrizes que ainda estão sendo consolidadas nos GTIs.
Reforma tributária avança com criação de 25 grupos de trabalho para IBS, CBS e regras de arrecadação
Receita Federal e o Comitê Gestor do IBS criam GTIs para planejar implementação da reforma do consumo, com cooperação entre órgãos e 3 instâncias de atuação
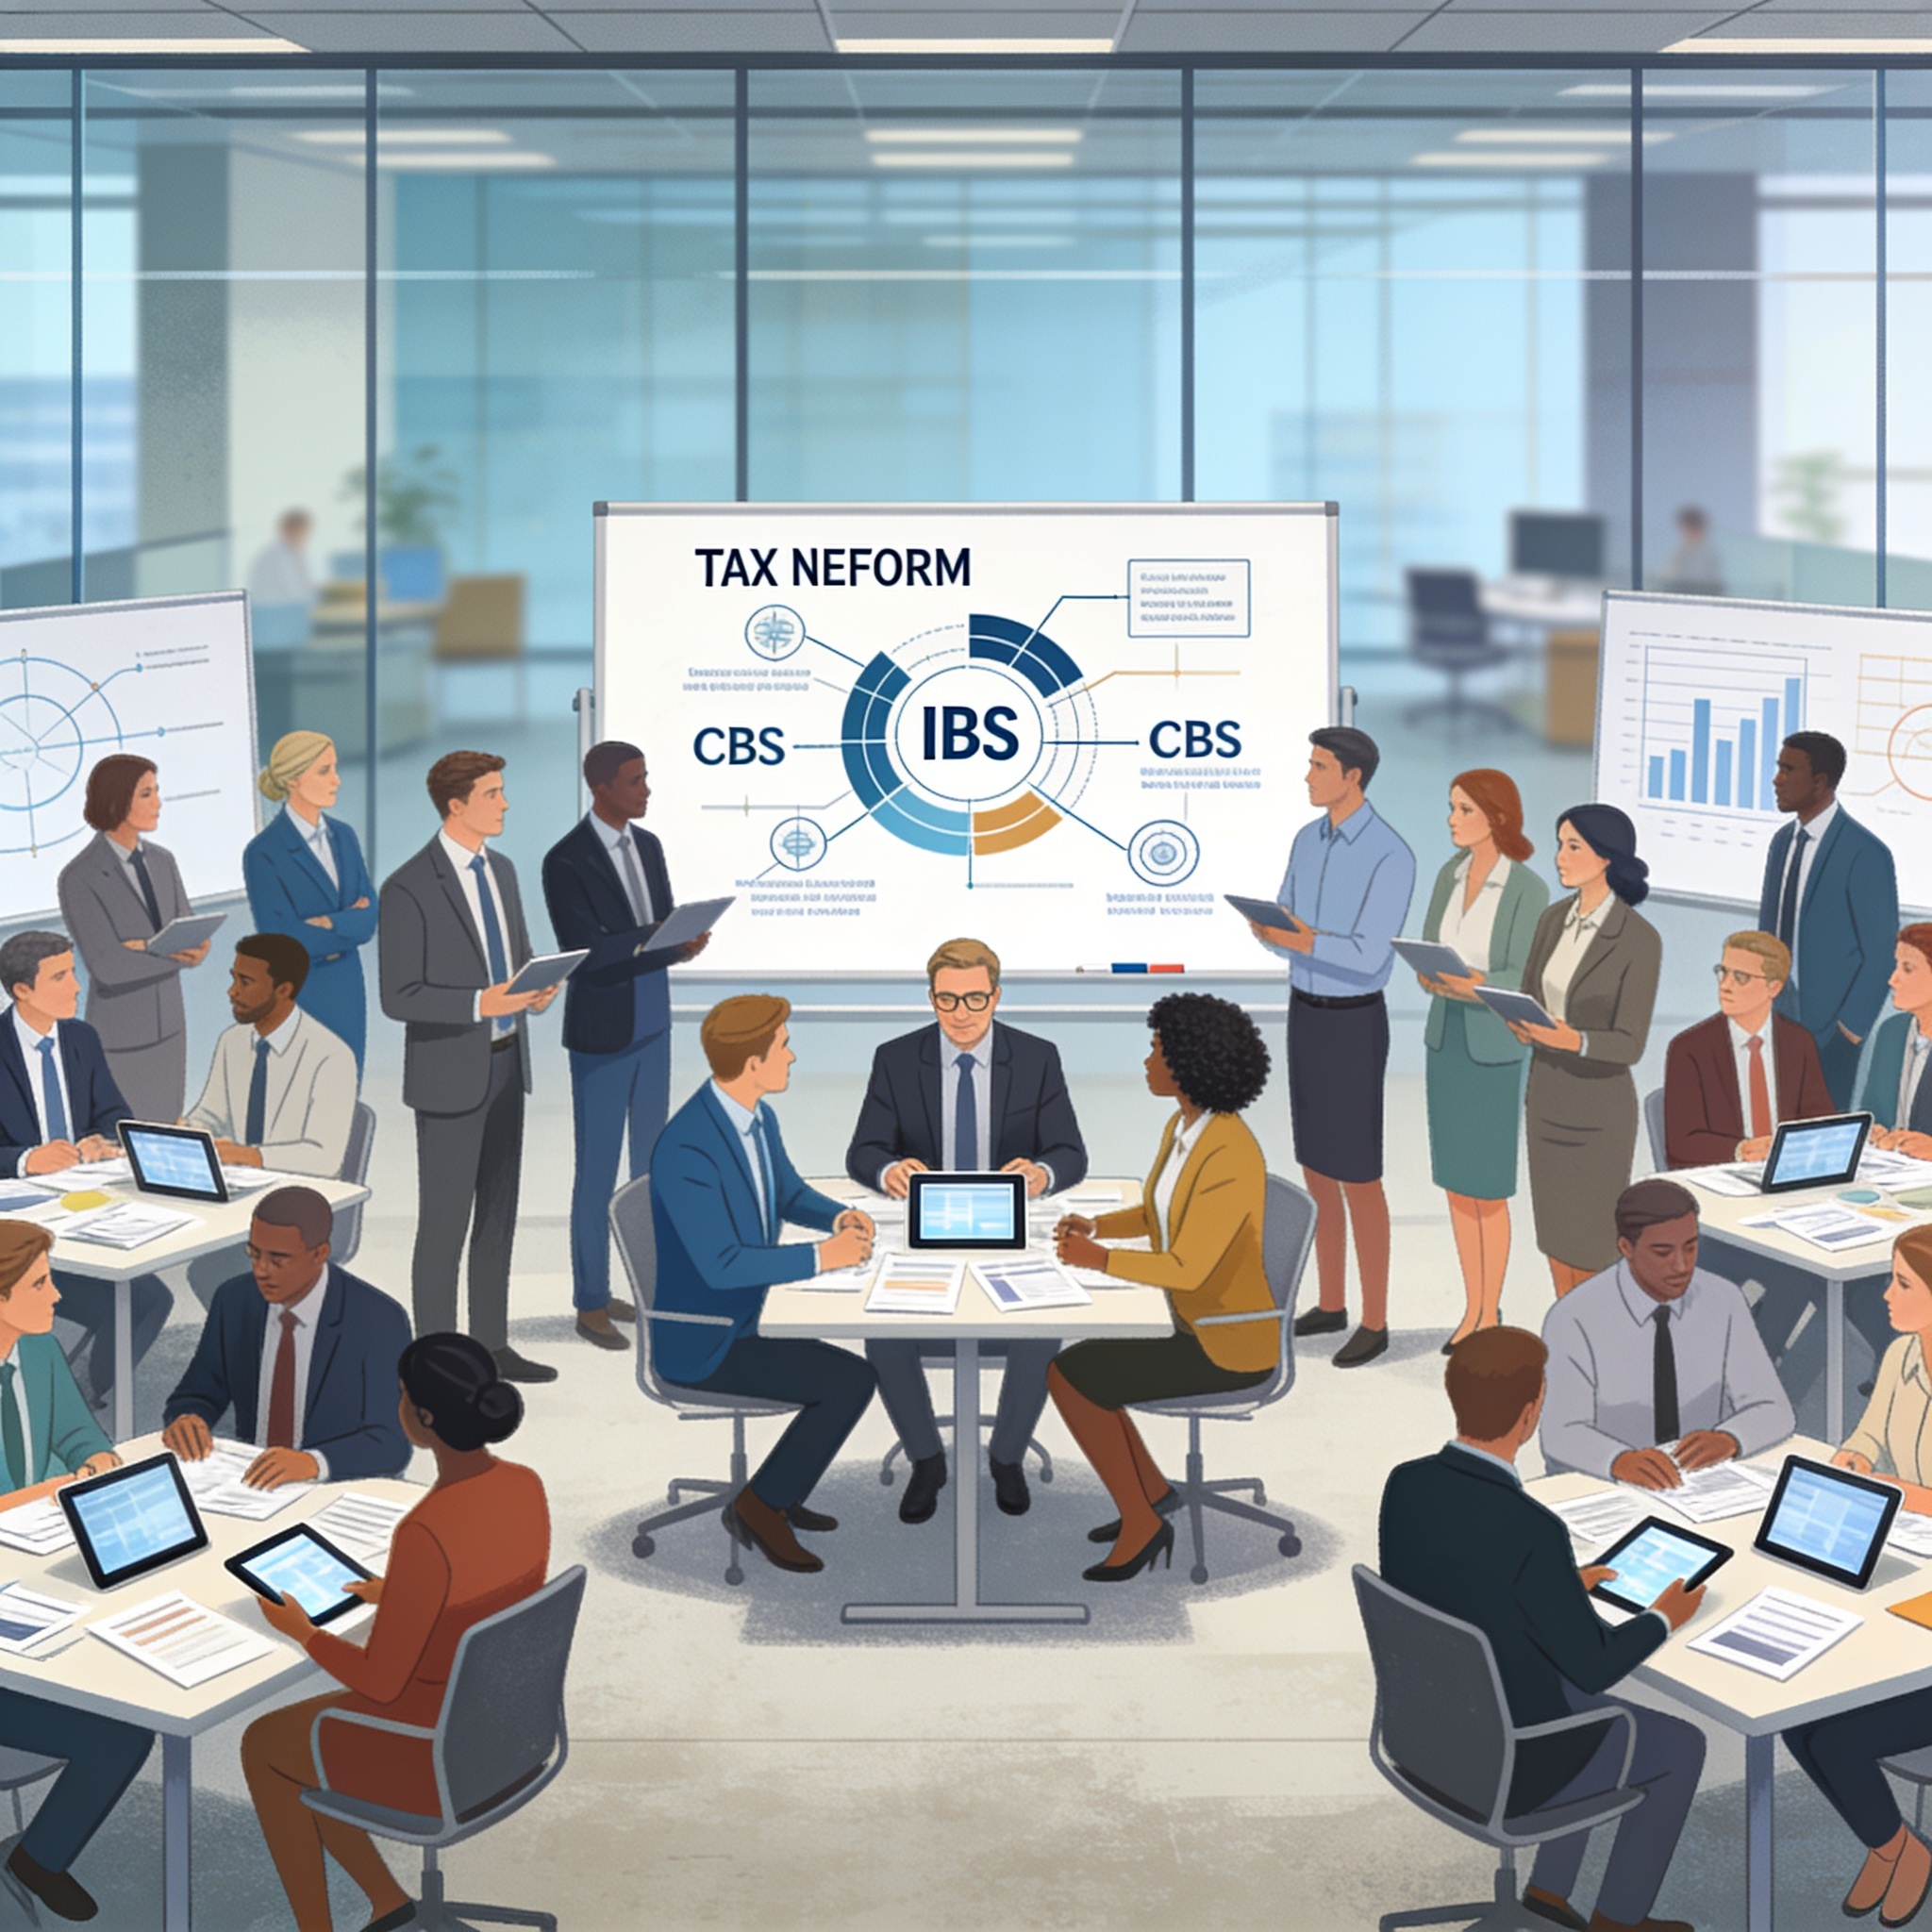
A Receita Federal e o Comitê Gestor do IBS instituíram 25 Grupos de Trabalho Interinstitucionais para planejar e operacionalizar a reforma tributária sobre o consumo. O ato formaliza cooperação, compartilhamento de dados e interoperabilidade entre fiscos, com foco em regras, arrecadação, apuração e regimes tributários, incluindo o Simples Nacional, distribuídos em instâncias normativas, operacionais e estruturais.
Esta matéria é informativa e não substitui a orientação de um contador ou advogado.
Foi útil? Compartilhe com sua equipe.
Deixe um comentário
Seu comentário aparece depois que você validar o e-mail. Substituímos % $ { } [ ] < > por pontos e exibimos o texto com segurança.
Comentários publicados (0)
Ainda não há comentários. Comece a conversa.