
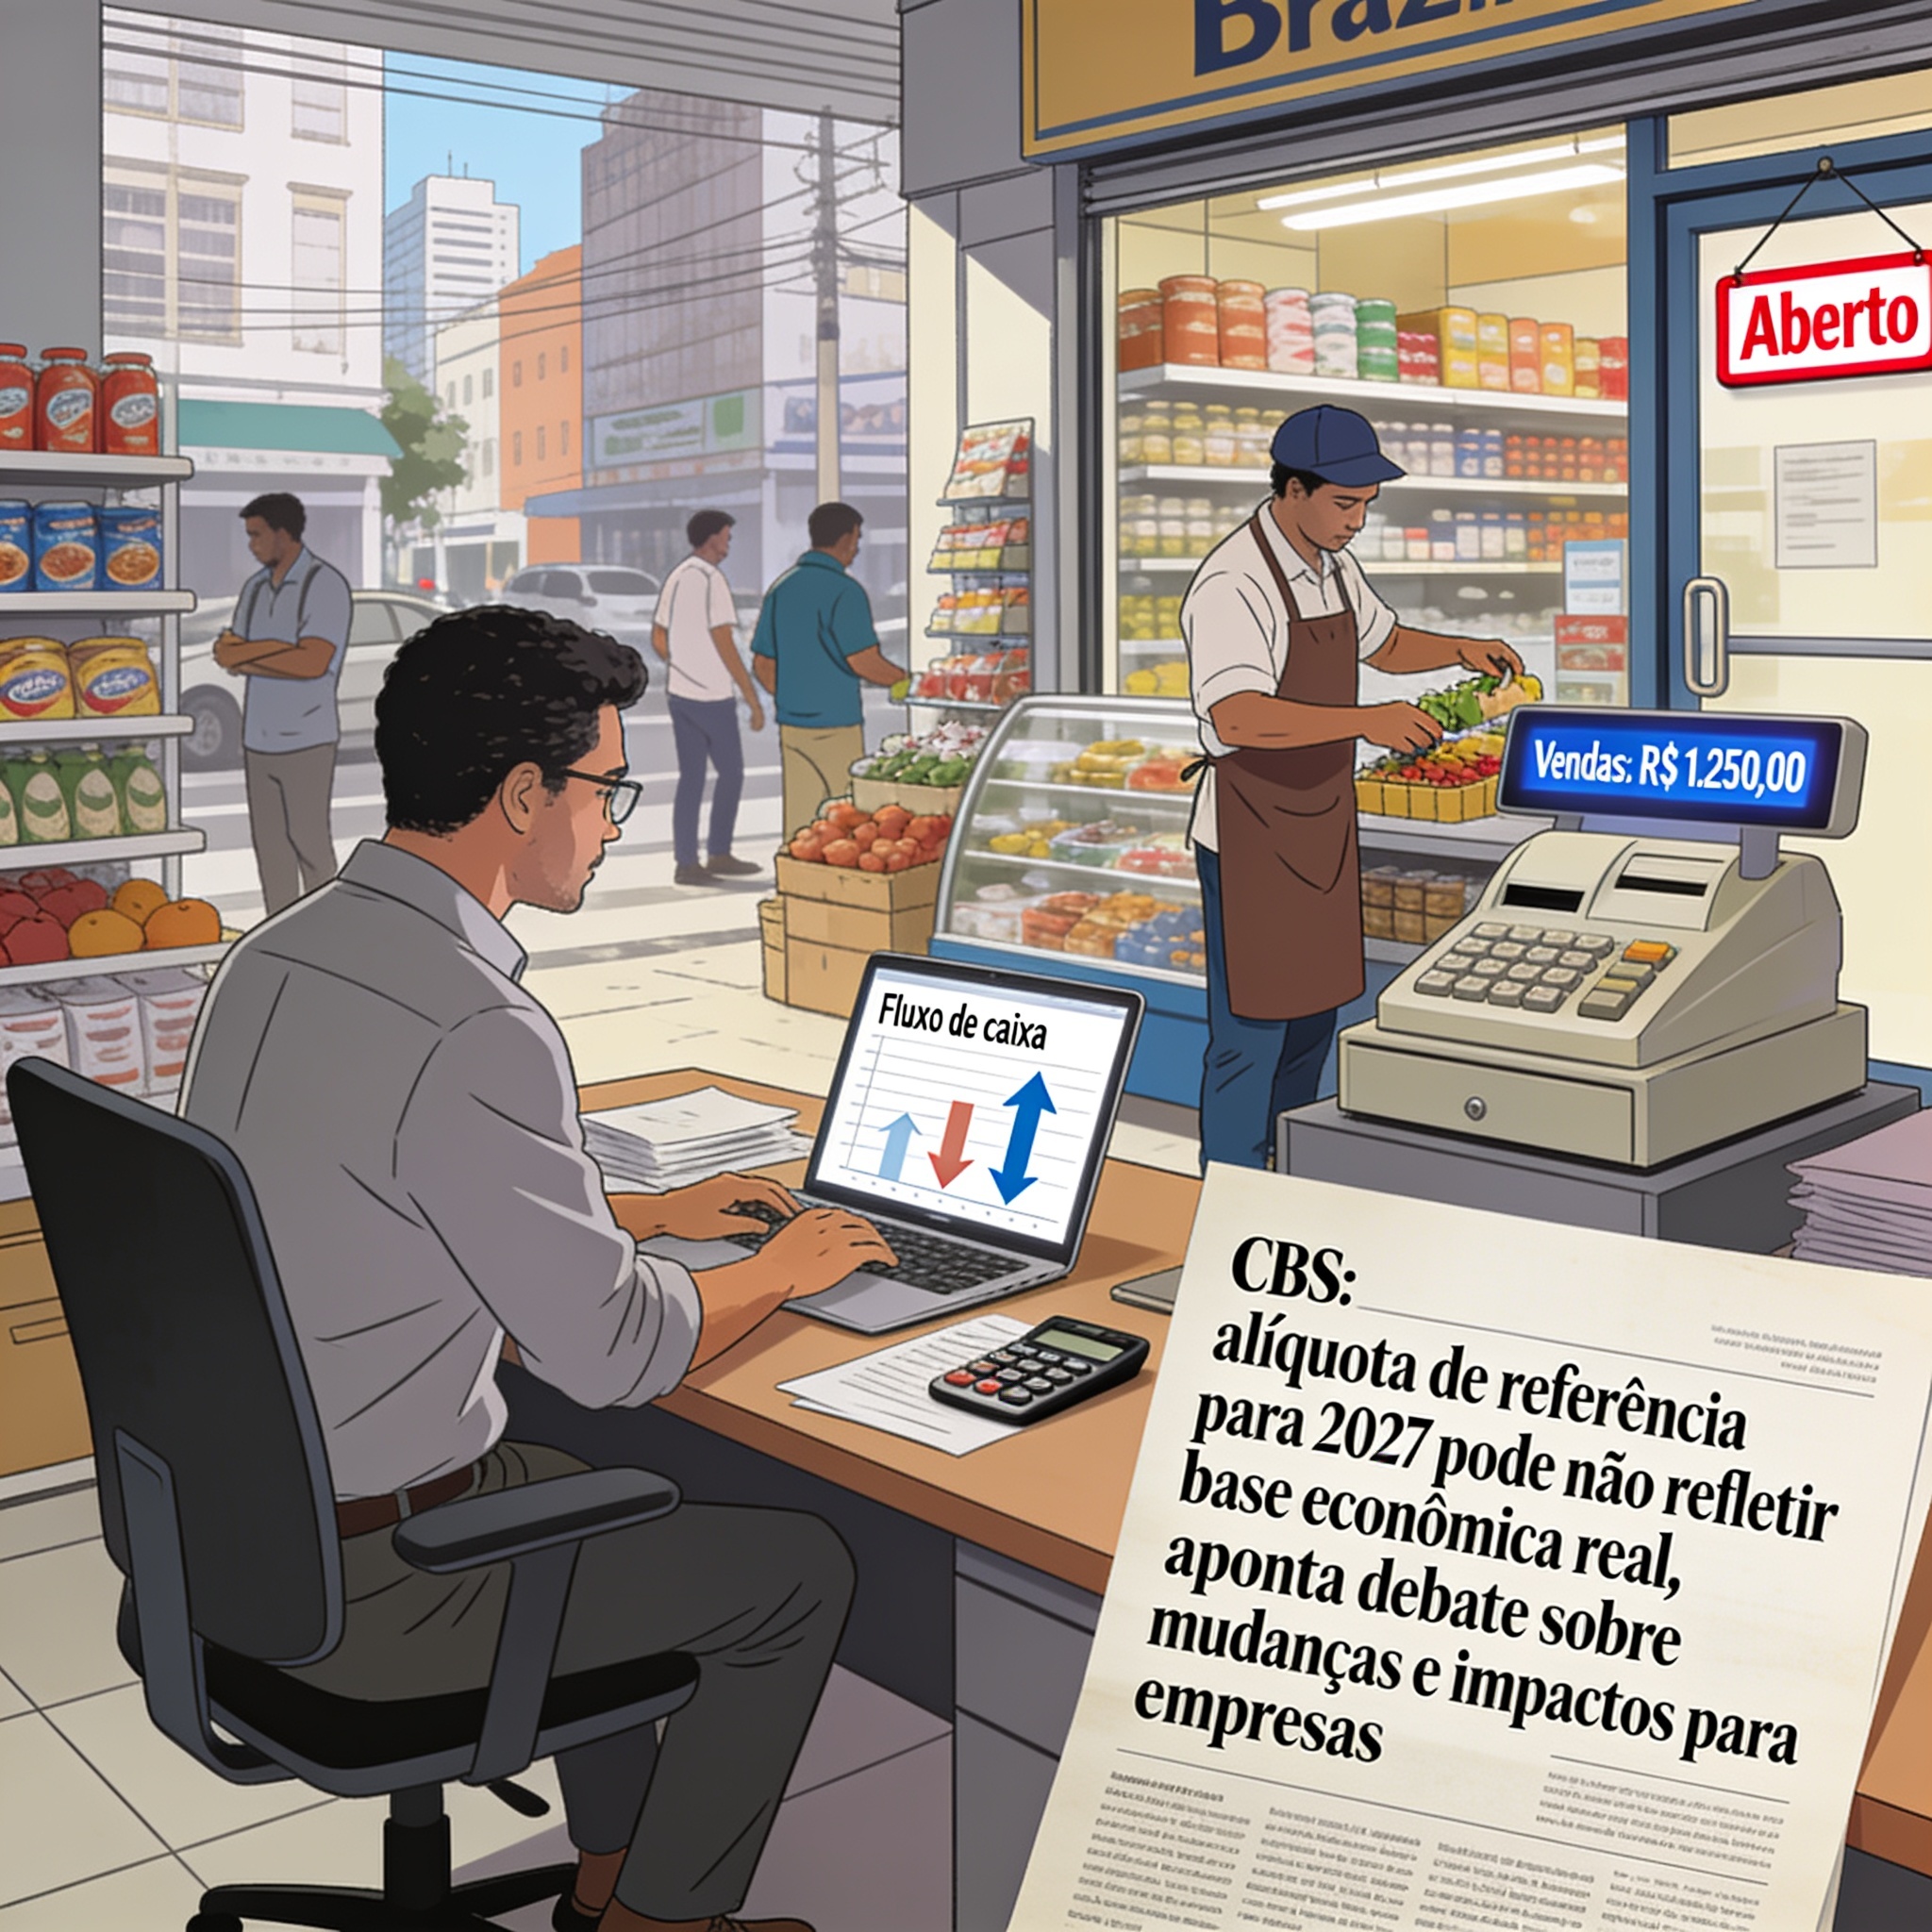
O Tribunal de Contas da União apresentou ao Senado, em 28 de outubro de 2026, a alíquota de referência da CBS para 2027: 11,3%. O relatório detalha um cálculo passo a passo, incluindo uma ferramenta própria chamada CESAR, que revisa o modelo com a origem de cada número e o fundamento legal. A regra fixa a CBS com base em três pilares: meta de arrecadação, base de cálculo estimada para 2024 e 2025 e a alíquota que faz a base alcançar a meta. O TCU reconhece a necessidade de respeitar a lei, que determina metas estáveis de PIB para a CBS, mas o conteúdo da base de 2027 pode divergir da fotografia de 2023 utilizada no relatório. Em resumo, mudar a “fotografia” para 2024/2025 tende a reduzir a alíquota necessária para manter a meta, segundo a leitura de executivos da ROIT.
Há ainda a discussão sobre o momento de corrigir eventuais excessos de arrecadação gerados pelo uso de uma base mais ampla. O relatório aponta que, se a base for maior, a alíquota poderia cair para 9,8% mantendo a meta. A consequência prática para as empresas é a necessidade de ajustar precificação: tributos incidentes sobre o preço hoje (PIS/COFINS/IPI) deixam de existir em 2027, com CBS e IBS entrando na nota. Caso a empresa repasse automaticamente 11,3%, pode haver impacto de margem ou competitividade se não houver ajuste de preço e crédito.
O texto também explica que o crédito tributário, que hoje é crucial, terá um funcionamento diferente: com o lançamento da CBS, o crédito pode nascer com o destaque correto na nota, independentemente de haver split payment, RAD (Recolhimento pelo Adquirente) ou não. O split payment é opcional entre empresas em 2027, mas o crédito financeiro não depende dele. O RAD está garantido pela Receita para janeiro, permitindo que o comprador se credite pela CBS acessória e cobre do fornecedor até três dias úteis depois.
Quanto ao que o Senado pode fazer, o TCU reconhece que a alíquota de referência não representa uma obrigação de arrecadação para 2027. Caminhos possíveis incluem manter 11,3% pela lei ou solicitar nova simulação com anos-base como fixados em lei, ajustando a alíquota. Em síntese, há incerteza quanto à base de 2027, o que gera impactos práticos para empresas: mudança de preço, necessidade de exigir nota correta, e planejamento de capital de giro.
Deixe um comentário
Seu comentário aparece depois que você validar o e-mail. Substituímos % $ { } [ ] < > por pontos e exibimos o texto com segurança.
Comentários publicados (0)
Ainda não há comentários. Comece a conversa.