
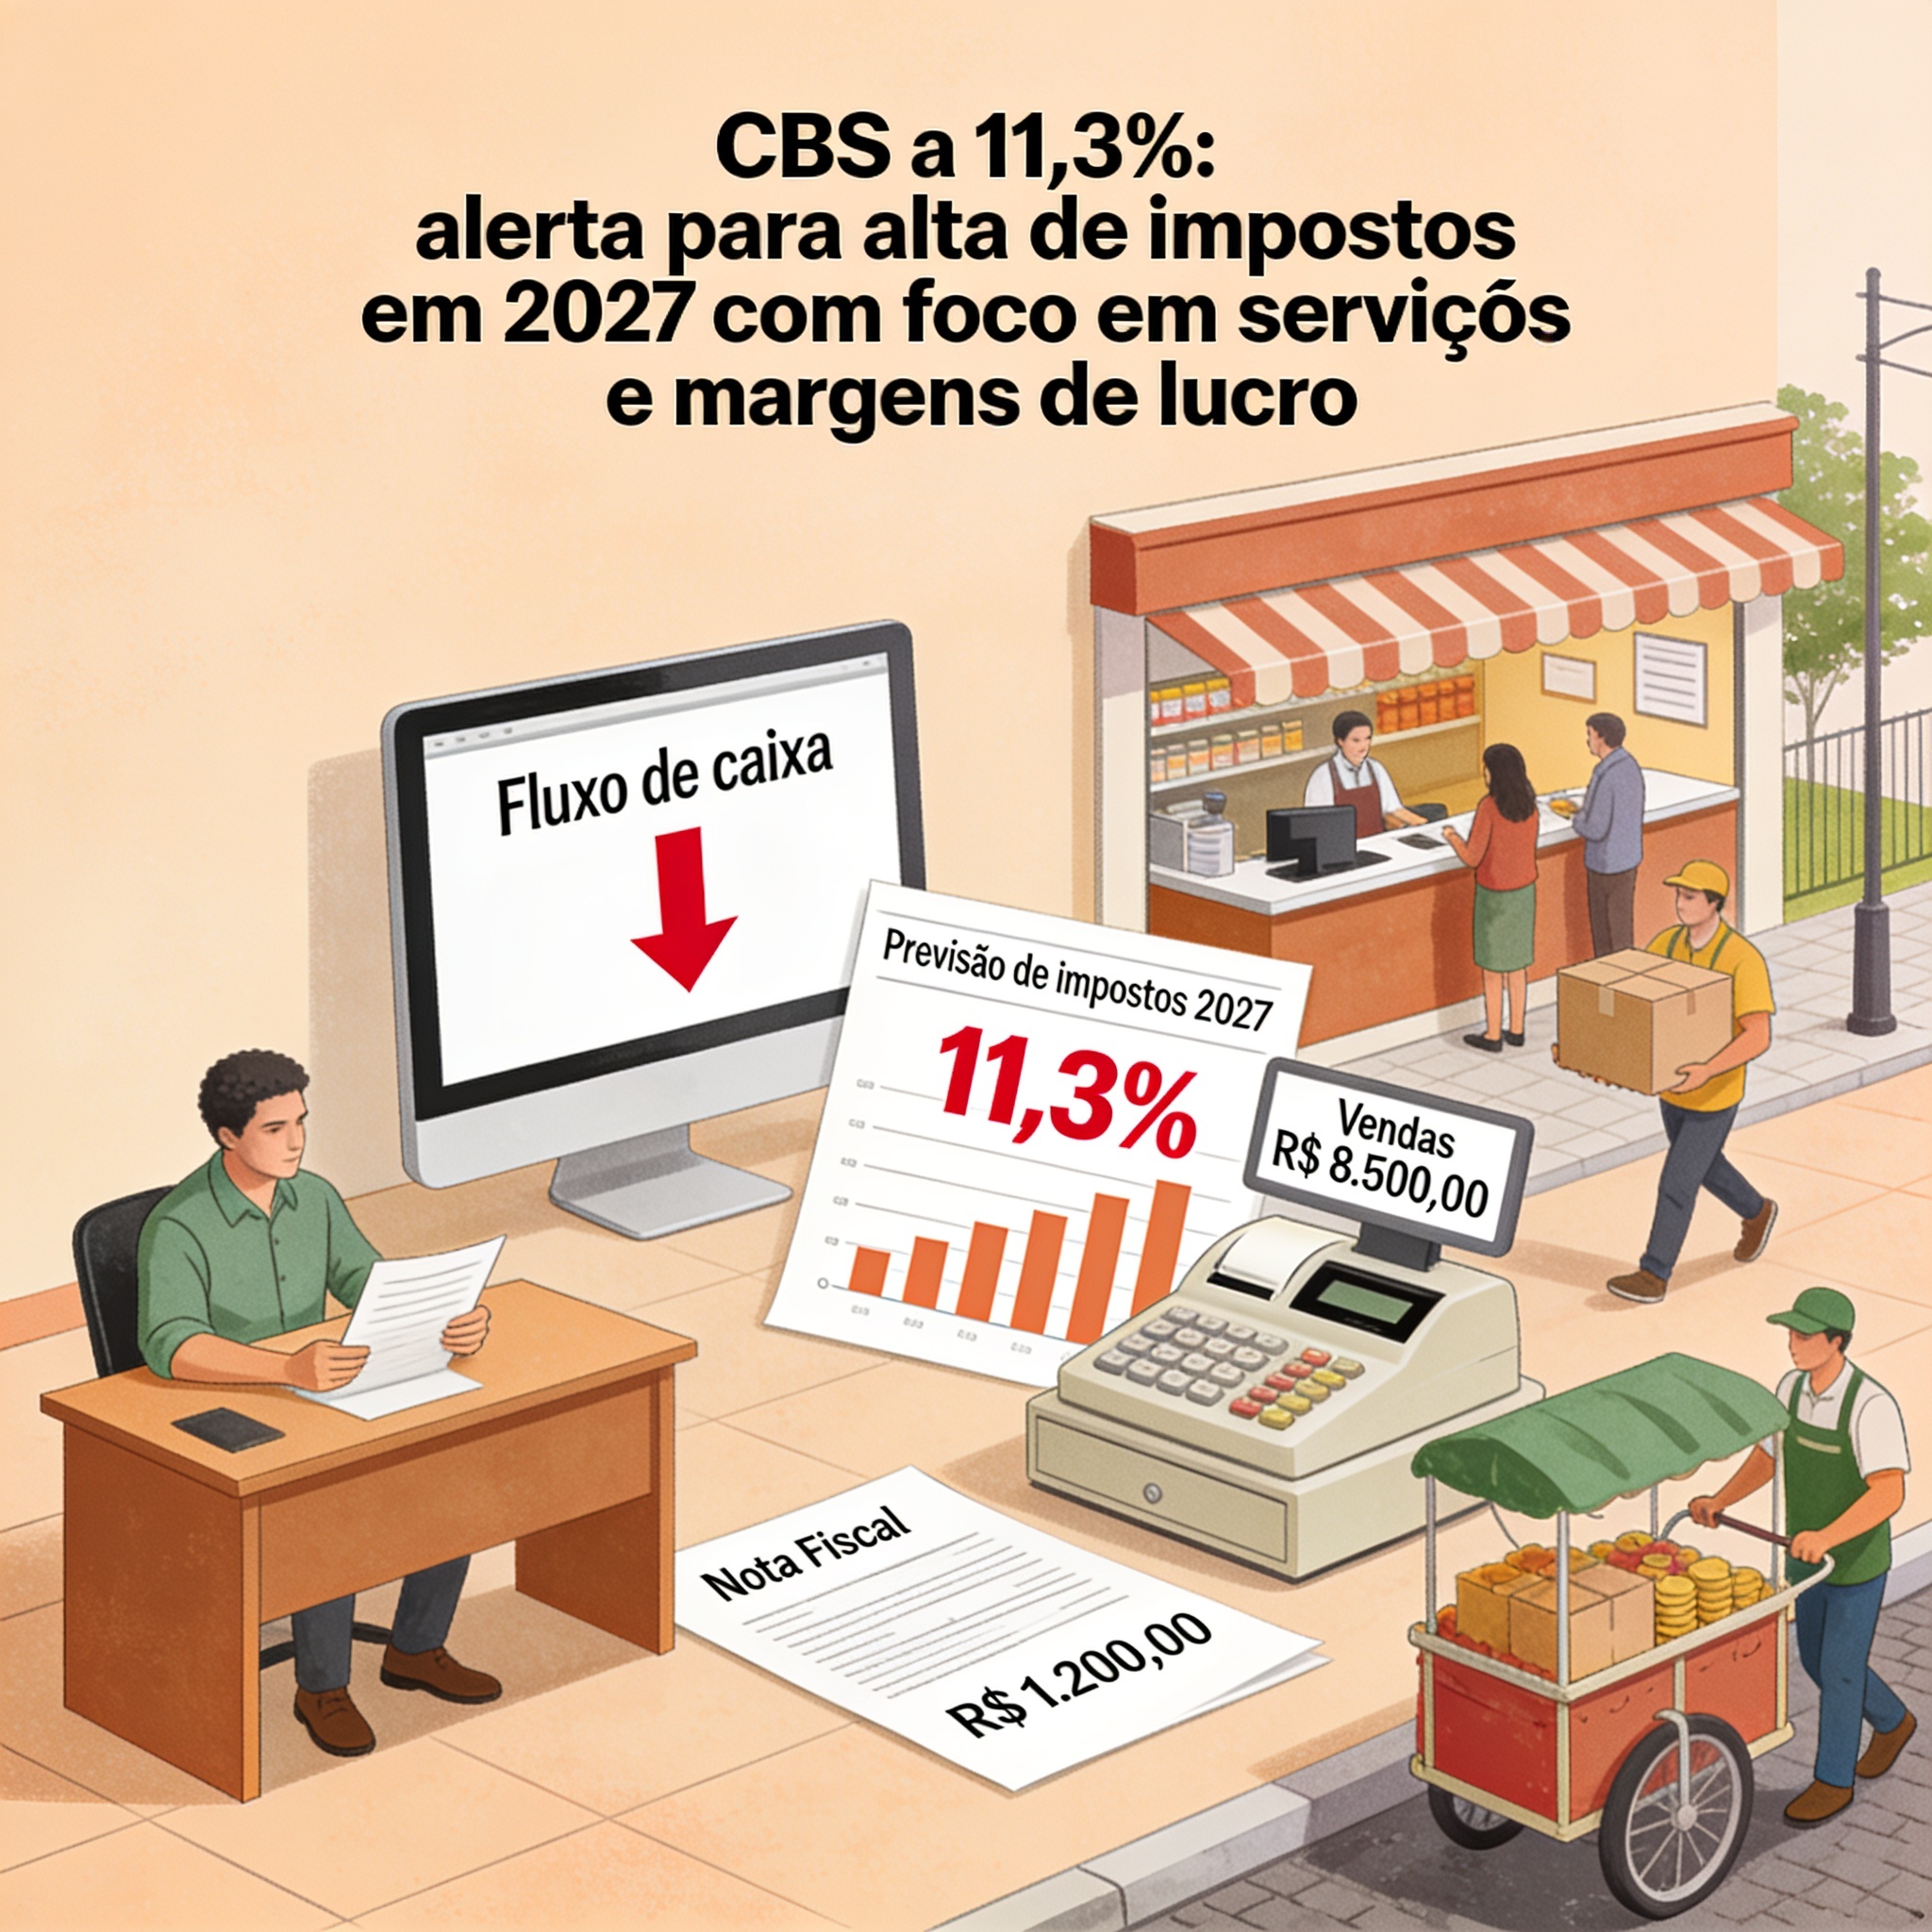
A CBS (Contribuição sobre Bens e Serviços) terá alíquota de referência de 11,3% conforme cálculo do TCU, com previsão de substituir o PIS e a Cofins a partir de janeiro de 2027. O percentual ficou acima das projeções anteriores, que consideravam aproximadamente 9,21%, gerando preocupação entre empresários sobre o peso tributário durante a transição e a necessidade de ajuste de contratos, preços e margens. O Senado Federal precisa definir a alíquota por meio de resolução até dezembro; se não houver decisão, prevalecerá o cálculo do TCU.
O impacto financeiro não é apenas o tamanho da alíquota. Governos e especialistas destacam que o tempo para revisões de sistemas, contratos e preços é curto, o que exige planejamento prévio. Em especial, empresas de serviços, que concentram grande parte de custos na folha, podem enfrentar menor possibilidade de aproveitamento de créditos, já que salários não geram créditos de CBS. Trabalhadores do regime cumulativo do PIS/Cofins somavam 3,65% de alíquota conjunta, o que torna a comparação com a CBS complexa e dependente do crédito elegível.
A proposta da CBS faz parte do novo IVA, com a responsabilidade da União, e prevê créditos sobre aquisições elegíveis, além de possíveis reduções para determinados segmentos. Há redução prevista de 0,1 ponto percentual na CBS em 2027 e 2028, período em que o IBS (Imposto sobre Bens e Serviços) também inicia a implantação. Se o percentual de 11,3% permanecer, a CBS ficará em 11,2% nesses dois anos, dependendo do regime tributário, da atividade e dos créditos disponíveis.
Com a aproximação de 2027, empresas devem adotar ações como revisar formação de preços, recalcular margens, analisar créditos tributários, revisar contratos, atualizar sistemas fiscais e reavaliar planejamento tributário. O contador precisará atuar de forma individualizada para cada cliente, pois resultados podem variar conforme custos e créditos utilizáveis. No Simples Nacional, o entendimento é diferenciado, considerando IBS e CBS pelo regime regular quando aplicável.
O Senado tem até dezembro de 2026 para fixar a alíquota de referência; mudanças posteriores devem respeitar regras de preservação da arrecadação durante a transição. Enquanto não há definição, empresas devem trabalhar com o cenário de 11,3% em simulações e acompanhar as comunicações oficiais. A discussão amplia a reforma além da substituição de impostos, destacando impactos em créditos, margens e necessidade de reajustes em 2027.
Deixe um comentário
Seu comentário aparece depois que você validar o e-mail. Substituímos % $ { } [ ] < > por pontos e exibimos o texto com segurança.
Comentários publicados (0)
Ainda não há comentários. Comece a conversa.